马上注册,结交更多街友,享用更多功能,让你轻松玩转华人街。
您需要 登录 才可以下载或查看,没有账号?快速注册
×
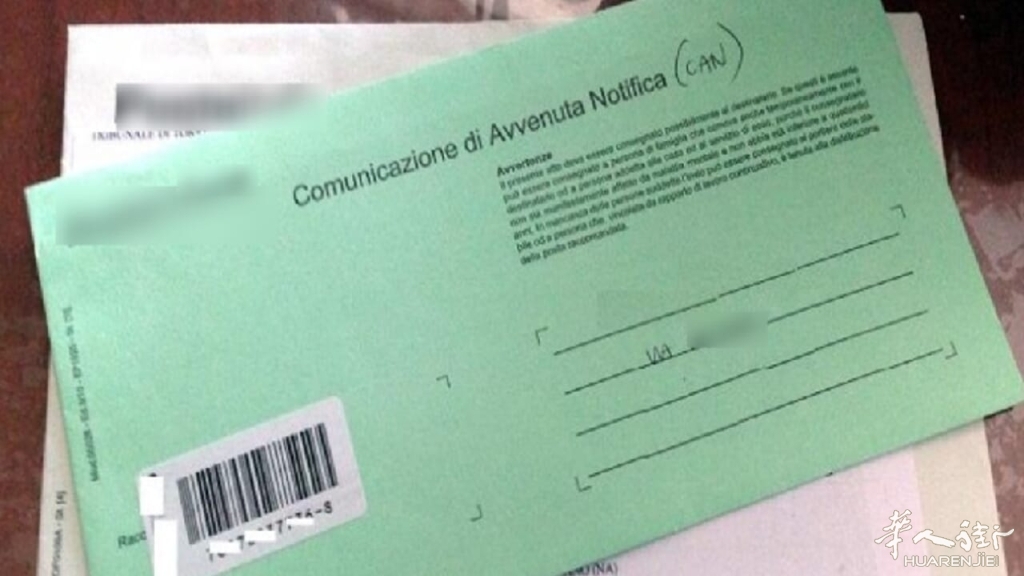
意大利《华人街》消息:在意大利,如果税务局(Agenzia delle Entrate)给你寄来一封挂号信,千万不要以为“我没有签收、没有拿到信,就等于没有收到通知”。
根据意大利最高法院(Corte di Cassazione)2026年的最新裁定,在符合法定通知程序的情况下,即使收件人没有实际领取挂号信,税务文件仍然可能被认定为已经依法送达。 也就是说,故意不去邮局取信,并不能自动让税务通知失效,也不能因此暂停或延长相关申诉期限。
挂号信没拿到,为什么仍可能产生法律效力?
这一问题涉及意大利《民法典》(Codice Civile)第1334条和第1335条。 其中,第1334条规定,针对特定个人作出的单方面法律行为,一般从其进入收件人“知悉范围”时开始产生效力。 第1335条则进一步规定:针对特定对象作出的声明,只要已经到达其地址,原则上就推定收件人已经知悉,除非收件人能够证明,由于并非自身过错的原因,实际上无法得知该通知的内容。 因此,法律并不要求对方必须证明“收件人亲手打开信封并看完了内容”。 关键在于:这封通知是否已经依法送达到收件人的地址,并使其处于可以知悉通知内容的状态。 这就是意大利法律中所谓的“可知悉范围(sfera di conoscibilità)”。 换句话说,只要通知已经按照规定送达,而收件人本来有机会通过正常、合理的方式了解通知内容,那么仅仅因为本人没有打开信封,并不意味着通知就没有法律效力。 什么是“compiuta giacenza”?
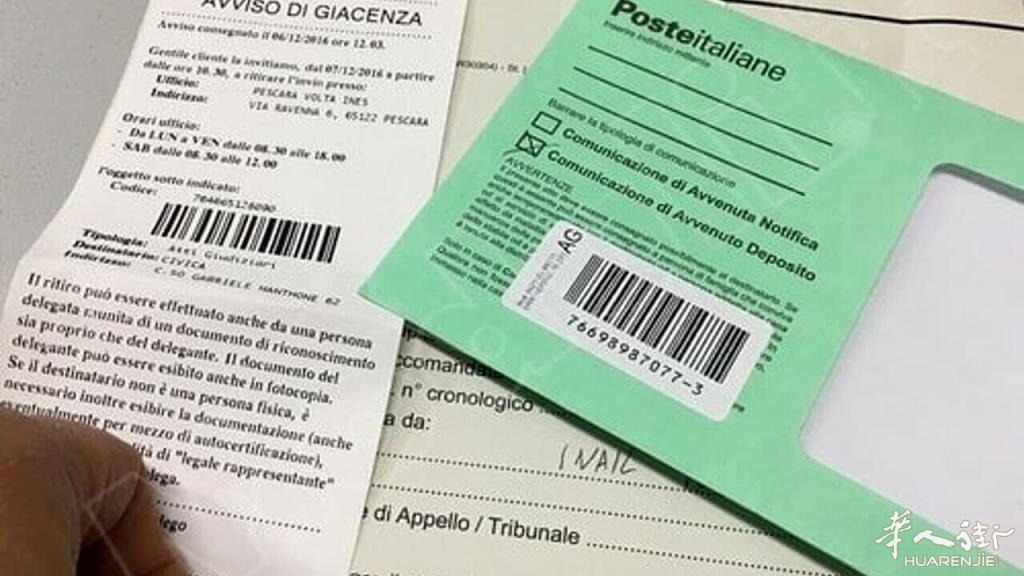
这也是很多人在收到意大利挂号信时容易忽视的问题。 所谓 “compiuta giacenza”,可以理解为“滞留期届满后的视为送达”。 通常情况下,如果邮递员上门送挂号信时没有找到收件人,无法完成实际交付,就会留下取件通知(avviso di giacenza),告知收件人可以前往指定邮局领取。 如果收件人在规定期限内一直没有去领取,法律在满足相应程序要求的情况下,可以认定通知已经进入收件人的“可知悉范围”。 因此,不是说“我没有拿到信,所以法律上就等于没有通知我”。 相反,在某些法定通知程序中,收件人选择不去邮局领取,并不能阻止通知继续产生法律效力。
最高法院2026年再次确认这一原则
意大利最高法院在第17945号/2026号裁定(ordinanza n. 17945/2026)中,再次确认了这一原则。 案件涉及税务机关向一名纳税人追缴税款。 事情的起因,是税务机关此前针对该纳税人发出了一份税务核查通知(avviso di accertamento),涉及未缴纳的个人所得税(IRPEF)和增值税(IVA)。 随后,税务机关又向其提出缴款要求。 纳税人对此提出异议,认为自己从来没有收到最初的税务核查通知,因此后续的缴款要求也不应该产生法律效力。 案件的关键,就在于:最初那份税务核查通知到底算不算已经依法送达? 邮递员没找到人,随后采取了这些步骤
在该案中,邮递员按照收件人的地址上门送达,但当时没有人在家,因此无法直接完成交付。 随后,相关文件按照规定被存放至市政府(casa comunale)。 与此同时,邮政部门又向收件人发送了一封信息性挂号信(raccomandata informativa),告知其原来的文件已经被存放,可以前往领取。 但问题在于: 这封信息性挂号信,收件人同样没有领取。 最终,信件在规定的滞留期届满后被退回寄件方。 纳税人因此认为,既然自己实际上没有拿到最初的税务文件,也没有领取后续的信息性挂号信,就不能认为税务通知已经有效送达。 最高法院并没有采纳这一观点。
关键期限:10天滞留期
最高法院认为,只要邮政人员已经正确完成法律规定的各项程序,包括: - 按正确地址尝试送达;
- 确认收件人当时不在;
- 按规定将文件存放;
- 在收件人地址留下相应通知;
- 再发送信息性挂号信,告知文件已经存放;
那么,相关通知就已经进入收件人的可知悉范围。 在这种情况下,收件人是否主动去领取信件,并不是决定通知是否有效的关键。 如果收件人一直不去领取,经过法律规定的10天滞留期后,通知可以依法视为完成送达,并产生相应法律效力。 因此,不能通过“我不去拿信”这一方式来阻止税务通知生效。 不取税务局的信,可能带来什么后果?
这一点对在意大利生活、工作和经营的华人尤其值得注意。 如果税务局、法院或者其他公共机构按照法律规定向你发送重要文件,千万不要把“不签收”“不领取”理解成“没有收到”。 特别是涉及: - 税务核查(avviso di accertamento);
- 缴税要求;
- 罚款;
- 法律程序;
- 租赁合同解除或不续租通知;
等有明确期限的文件时,是否已经完成合法送达,往往直接关系到你的申诉期限、缴款期限以及后续法律责任。 例如,如果税务核查通知已经依法完成送达,而当事人因为没有取信而错过了法定申诉期限,那么之后再以“我从来没有看到这封信”为理由提出抗辩,未必能够得到法院支持。 不只是税务文件,租房通知也可能遇到同样问题
这种“视为知悉”的法律原则,并不只适用于税务问题。 一个常见例子就是租赁合同(contratto di locazione)的解除或不续租通知。 如果房东或者租客需要提前一定时间,通过挂号信通知对方自己不希望合同续签,那么通知是否在规定期限内有效送达就非常重要。 收件人不能简单通过拒绝领取挂号信来让对方的通知失效。 只要寄件人能够证明通知按照规定寄往正确地址,并且已经通过合法程序使对方处于可以知悉通知的状态,那么之后收件人什么时候实际领取信件,并不一定会改变法律上已经产生的效力。
寄信的人也不是“只要寄出就算数”
不过,这一原则也并不意味着寄件人只要证明“我寄过一封挂号信”就万事大吉。 如果发生争议,寄件人通常仍需要根据具体文件和适用的法律程序,证明通知确实已经到达收件人的地址,或者已经依法启动了可以产生“视为知悉”效果的送达程序。 因此,以下材料都可能成为重要证据: - 挂号信寄件凭证;
- 邮件追踪记录;
- 回执(在法律要求的情况下);
- 取件通知(avviso di giacenza);
- 滞留期届满证明(compiuta giacenza);
- 邮政部门出具的相关证明文件。
具体需要什么证据,还要根据通知的性质以及适用的送达规则来判断。
华人需要特别注意:别把“不收信”当成“躲过去” 这起案件再次提醒,在意大利收到邮政部门留下的取件通知时,尤其是看到寄件方可能来自Agenzia delle Entrate(税务局)、法院、Comune(市政府)或其他公共机构时,最好及时确认信件内容。 没有亲手拿到信,并不等于法律上没有收到通知。 如果相关送达程序已经依法完成,即使本人始终没有去邮局取件,也可能在规定期限届满后被视为已经完成送达。 而一旦文件涉及税务追缴、罚款或者其他必须在期限内提出异议的事项,错过期限后再处理,往往会大大增加维权难度。 因此,面对挂号信,尤其是政府部门或税务机关寄来的文件,“不去拿”并不是解决问题的办法,及时确认文件内容并判断是否需要在期限内采取行动,才是更安全的做法。
——华人街网站编译 消息参考:brocardi.it。此篇图文报道根据公开资料综合编译整理,仅用于新闻资讯分享,不代表译者和本网站观点。有关法律规定请以最终公布的官方法律文本为准。未经允许,请勿转载。
|


 雷达卡
 发表于
 提升卡